Responsabilité civile professionnelle
RC Pro BET photovoltaïque : ce que la décennale ne couvre pas
Un productible annoncé à 1 150 kWh/kWc qui plafonne à 950, une note de charpente refusée en plein chantier, une fuite sous des panneaux posés sur un vieux hangar : aucun de ces sinistres ne relève de la décennale. C’est la responsabilité civile professionnelle qui paie — à condition d’avoir les bons plafonds.
Un courtier spécialisé des BET vérifie vos plafonds et vos exclusions — devis gratuit
- pertes de revente réclamées
- Productible
- surimposition hors décennale
- Existant
- erreurs repérées en chantier
- Avant réception
Qu’est-ce que la RC Pro d’un bureau d’études photovoltaïque ?
La responsabilité civile professionnelle couvre les conséquences pécuniaires des fautes, erreurs, omissions ou négligences commises dans vos études, lorsque ces dommages ne relèvent pas de la garantie décennale.
La décennale est une garantie très encadrée : elle ne joue qu’après la réception, et seulement pour des dommages graves à l’ouvrage (solidité, impropriété à destination). Or, pour un BET photovoltaïque, une grande partie des réclamations n’entre pas dans ce cadre. L’exploitant d’une centrale réclame le manque à gagner d’un productible trop optimiste, l’installateur vous facture ses jours d’immobilisation après le refus d’une note de charpente, le propriétaire d’un hangar existant vous assigne pour une fuite apparue sous des modules posés en surimposition. Tout cela relève de votre responsabilité contractuelle (art. 1231-1 du Code civil) ou délictuelle — et donc de la RC Pro.
Dans les faits, les assureurs construction proposent aux BET un contrat unique réunissant RC Pro, RC exploitation et RC décennale. Il est rare de souscrire la RC Pro seule, sauf pour un bureau d’études qui ne ferait que des études de faisabilité, des audits de centrales existantes ou de l’assistance à maîtrise d’ouvrage, sans participation à un acte de construire.
RC Pro : les erreurs intellectuelles dans vos missions (calcul, prescription, estimation). RC exploitation : les dommages causés dans le cadre de votre activité courante (visite de toiture, locaux, salariés). Décennale : les dommages graves à l’ouvrage après réception. Les trois se complètent sans se recouvrir.
Pourquoi la RC Pro pèse plus lourd depuis 2024
Sur existant, la RC Pro prend le relais de la décennale
Depuis l’arrêt de la Cour de cassation du 21 mars 2024 (3e civ., n° 22-18.694), un élément d’équipement ajouté sur un ouvrage existant ne relève plus de la décennale, quelle que soit la gravité du désordre. Les panneaux posés en surimposition sur un bâtiment existant entrent typiquement dans ce cas.
Pendant sept ans, la jurisprudence avait fait l’inverse : un équipement ajouté sur un existant pouvait engager la décennale dès lors que le désordre rendait l’ouvrage entier impropre à sa destination. L’arrêt de 2024, rendu à propos d’un insert de cheminée, pose un principe général : l’équipement ajouté qui ne constitue pas lui-même un ouvrage relève de la responsabilité contractuelle de droit commun, non soumise à l’assurance obligatoire.
Pour un BET qui travaille beaucoup sur la rénovation — toitures de hangars existants, bâtiments tertiaires, maisons déjà construites — le centre de gravité de son risque se déplace donc de la décennale vers la RC Pro. Or la RC Pro n’est pas encadrée comme l’assurance obligatoire : ses plafonds, ses franchises et ses exclusions se négocient. Un contrat pensé pour du neuf peut se révéler très court le jour où le sinistre survient sur de l’existant.
Vos plafonds RC Pro couvrent-ils vraiment vos chantiers ?
Un courtier spécialisé des BET relit vos plafonds, vos franchises et la sous-limite des immatériels avant d’interroger les assureurs.
- Décennale + RC Pro réunies
- Réponse sous 24 h
Ce que couvre — et ne couvre pas — la RC Pro d’un BET photovoltaïque
- Productible surestimé et perte d’exploitation réclamée par le client
- Erreur de charpente ou de câblage découverte avant réception
- Désordres sur des panneaux ajoutés à un bâtiment existant
- Retard de mise en service lié à une erreur dans le dossier de raccordement
- Dommages causés aux tiers pendant vos visites de toiture
- Frais de défense et d’expertise judiciaire
- Les dommages décennaux après réception (→ décennale)
- Les honoraires que vous devez rembourser à votre client
- Les garanties de performance contractuelles au-delà du droit commun
- Les amendes et sanctions pénales
- Les missions et modes de pose non déclarés
Le productible est le point le plus spécifique du métier. Votre étude annonce une production annuelle, sur laquelle votre client bâtit son plan de financement : emprunt, tarif d’achat, économies d’autoconsommation. Si la centrale produit durablement moins — masques oubliés, orientation mal saisie, pertes de câblage sous-estimées, données d’ensoleillement inadaptées — le client réclame la différence sur la durée du contrat d’achat. Ce n’est pas un dommage à l’ouvrage : la décennale ne joue pas. C’est un dommage immatériel non consécutif, que seule la RC Pro peut couvrir.
Certains contrats vous font signer une garantie de performance : un niveau minimal de production, avec des pénalités. L’assureur ne couvre que votre responsabilité de droit commun — une erreur fautive d’estimation. Une garantie de résultat qui va au-delà reste à votre charge. Présentez vos estimations comme des hypothèses documentées, pas comme des promesses.
Trois sinistres RC Pro typiques d’un BET photovoltaïque
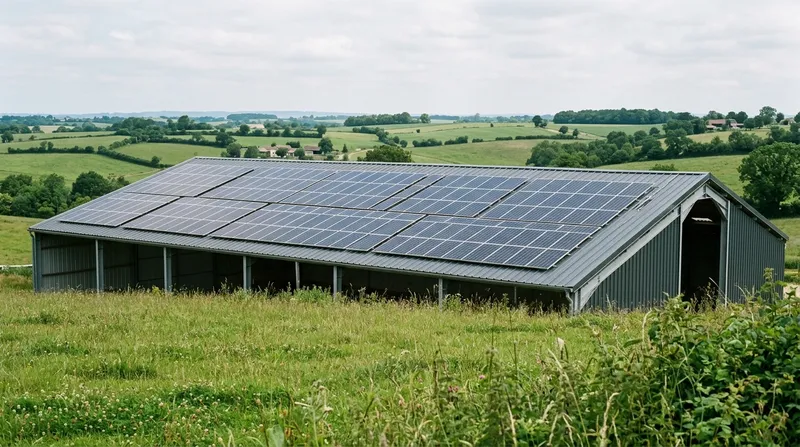
Pour une toiture agricole de 100 kWc en revente totale, le BET annonce un productible calculé sans le masque d’un silo voisin et avec une orientation arrondie au sud. Après trois ans, la centrale produit 18 % de moins que prévu. L’exploitant réclame la perte de revente sur la durée restante du contrat d’achat et le surcoût de son emprunt : plus de 60 000 €. Aucun dommage à l’ouvrage : c’est la RC Pro qui indemnise, dans la limite de la sous-limite des immatériels.
Sur un bâtiment commercial neuf, le bureau de contrôle refuse la note de vérification de la charpente : la surcharge des modules a été cumulée avec une charge de neige erronée. Les pannes doivent être doublées alors que la couverture est en cours. Trois semaines d’arrêt, renforts et pénalités de retard : 45 000 € réclamés au BET. L’ouvrage n’est pas réceptionné : la RC Pro paie.
Un BET conçoit une centrale en surimposition sur un hangar des années 1990. Il prévoit des fixations traversantes sans reprendre les plaques fibres-ciment fragilisées. Deux ans plus tard, des infiltrations abîment le matériel stocké. Les panneaux sont des équipements ajoutés sur un existant : depuis 2024, pas de décennale. La réclamation est traitée sur le terrain de la responsabilité contractuelle : c’est la RC Pro du BET qui intervient, pour sa part.
Plafonds, franchises, déclenchement : les clauses qui comptent
Le prix d’une RC Pro ne veut rien dire sans ses montants de garantie. Deux contrats au même tarif peuvent couvrir des sommes très différentes.
- Plafond par sinistre
- Montant maximal versé pour une réclamation. Il doit couvrir la dépose-repose de votre plus grande centrale et les exigences de vos clients.
- Sous-limite immatériels
- Les dommages immatériels non consécutifs (productible, retard, perte de revente) sont souvent plafonnés à part, et plus bas. C’est le point faible de nombreux contrats.
- Plafond annuel
- Montant cumulé de toutes les réclamations d’une année d’assurance : un seul gros sinistre peut l’épuiser.
- Franchise
- Part restant à votre charge : fixe, ou en pourcentage du sinistre avec minimum et maximum.
- Déclenchement
- En base réclamation, le contrat couvre les réclamations reçues pendant sa validité, puis pendant un délai subséquent d’au moins cinq ans après résiliation (art. L124-5 C. assur.).
Pour un bureau d’études photovoltaïque, trois questions sont décisives au moment de comparer : la sous-limite des immatériels couvre-t-elle la perte de revente d’une centrale sur plusieurs années ? Le contrat couvre-t-il sans restriction les interventions sur bâtiments existants, devenues le premier terrain de la RC Pro ? La garantie subséquente vous protège-t-elle si vous cessez votre activité ou changez d’assureur, alors que vos centrales produisent pour vingt ans ?
Comment choisir la RC Pro de son bureau d’études photovoltaïque
Au-delà du prix, cinq points distinguent un contrat qui tiendra le jour du sinistre d’un contrat qui décevra.
- Définition des activités
- Le contrat doit reprendre vos missions (faisabilité, charpente, conception, électricité, raccordement, maîtrise d’œuvre) et vos modes de pose (intégration, surimposition, ombrières, sol).
- Existant
- Les interventions sur bâtiments existants ne doivent être ni exclues ni sous-limitées : c’est là que la RC Pro travaille désormais le plus.
- Productible
- Vérifiez que l’estimation de production est bien une activité garantie, et non une exclusion de « garantie de performance ».
- Sous-traitance
- Les missions réalisées pour un installateur, un développeur ou un autre BET doivent être expressément couvertes.
- Défense pénale
- Après un incendie ou une chute en toiture, votre responsabilité pénale peut être recherchée : la défense doit être prévue.
Les qualifications jouent aussi sur l’accueil de votre dossier. Les qualifications OPQIBI 2011 (études d’installations photovoltaïques) et 2015 (maîtrise d’œuvre photovoltaïque), reconnues RGE Études, documentent vos compétences et vos références. Elles ne sont pas obligatoires, mais un assureur construction regarde toujours qui signe les études.
Enfin, conservez vos hypothèses de calcul : données d’ensoleillement utilisées, relevés de masques, photos de toiture, notes de charpente. En cas de réclamation sur un productible, c’est la traçabilité de votre méthode qui fera la différence entre une erreur fautive et un aléa climatique.
Combien coûte la RC Pro d’un BET photovoltaïque ?
Vendue seule, pour une activité de faisabilité, d’audit ou d’assistance à maîtrise d’ouvrage sans participation à la construction, la RC Pro d’un bureau d’études se situe généralement entre quelques centaines et 2 000 € par an selon le chiffre d’affaires. Dès que vous réalisez des études de conception ou de la maîtrise d’œuvre, elle est incluse dans le contrat décennale : l’ensemble démarre autour de 2 500 € par an pour un ingénieur indépendant.
- Chiffre d’affaires
- Base de calcul de la prime.
- Missions
- La maîtrise d’œuvre et l’intégration au bâti pèsent plus que la faisabilité.
- Plafonds choisis
- Relever la sous-limite des immatériels a un coût, souvent raisonnable.
- Sinistralité
- Un historique de réclamations fait monter la prime ou limite l’offre.
Questions fréquentes sur la RC Pro du BET photovoltaïque
La RC Pro est-elle obligatoire pour un bureau d’études photovoltaïque ?
Un productible surestimé est-il couvert ?
Les panneaux en surimposition sur un bâtiment existant relèvent-ils de la décennale ?
Une erreur de note de charpente découverte en chantier est-elle couverte ?
Que devient ma RC Pro si j’arrête mon activité ?
Couvrez vos erreurs d’études avec la bonne RC Pro
Des plafonds adaptés à vos centrales et une vraie garantie des dommages immatériels.
- 100 % gratuit
- Sans engagement
- Réponse sous 24 h